ไทยเปิดตัว Bangkok Blueprint วางกรอบความร่วมมือโลก
สกัดสแกมเมอร์-ภัยไซเบอร์ทั่วโลก

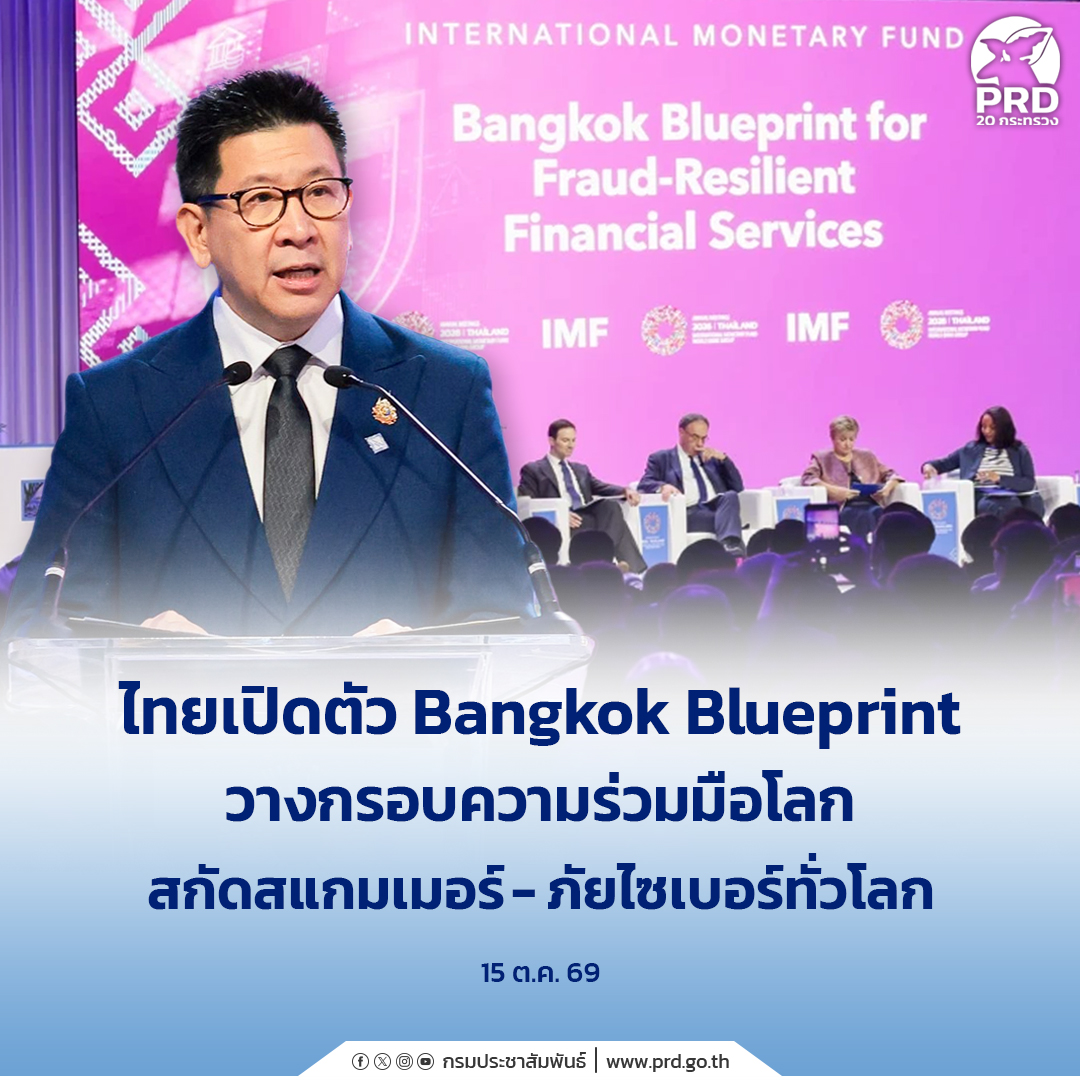
ดร.เอกนิติ นิติทัณฑ์ประภาศ รองนายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงการคลัง และนายวิทัย รัตนากร ผู้ว่าการธนาคารแห่งประเทศไทย เปิดตัว “Bangkok Blueprint for Fraud-Resilient Financial Services” ในการประชุมประจำปีสภาผู้ว่าการกองทุนการเงินระหว่างประเทศและกลุ่มธนาคารโลก ปี 2569 (2026 IMF–World Bank Group Annual Meetings) เพื่อวางกรอบความร่วมมือระหว่างประเทศในการป้องกันและปราบปรามอาชญากรรมทางการเงินดิจิทัล โดยธนาคารแห่งประเทศไทย ริเริ่มแนวคิด Bangkok Blueprint ร่วมกับกองทุนการเงินระหว่างประเทศ (IMF) และกลุ่มธนาคารโลก (World Bank Group) โดยต่อยอดบทเรียนและประสบการณ์จริง เพื่อพัฒนาเป็น “เข็มทิศเชิงนโยบาย” ที่ประเทศต่าง ๆ สามารถนำไปปรับใช้ให้เหมาะกับบริบทของตนเอง โดยมีแนวทางสำคัญ 3 เรื่อง ได้แก่ 1. รับมืออย่างครบวงจร ผ่านความร่วมมือจากทุกภาคส่วน 2. ยกระดับความร่วมมือระหว่างประเทศ เพื่อจัดการภัยทุจริตทางดิจิทัลที่ข้ามพรมแดน 3. แลกเปลี่ยนองค์ความรู้และแนวปฏิบัติ เพื่อสนับสนุนการพัฒนามาตรฐานและมาตรการป้องกันภัยทางการเงินดิจิทัลอย่างยั่งยืน โดย Bangkok Blueprint จะช่วยวางกรอบความร่วมมือและแนวทางแลกเปลี่ยนข้อมูลระหว่างประเทศ ประกอบด้วย 12 แนวทางสำคัญ ครอบคลุมใน 5 เสาหลัก ได้แก่ (1) การวางยุทธศาสตร์ กฎหมาย และกลไกกำกับดูแลที่กำหนดบทบาทและความรับผิดชอบอย่างชัดเจน (2) การบริหารจัดการภัยทุจริตอย่างครบวงจร ตั้งแต่การป้องกัน ตรวจจับ ตอบสนอง และเยียวยาผู้เสียหาย (3) การใช้ประโยชน์จากกรอบบริหารความเสี่ยงและการบังคับใช้กฎหมายที่มีอยู่แล้ว เช่น AML/CFT และ Cybersecurity (4) การเสริมสร้างความร่วมมือทั้งภายในประเทศและระหว่างประเทศ และ (5) การคุ้มครองผู้บริโภคและสร้างการตระหนักรู้ รวมถึงเพิ่มภูมิคุ้มกันทางดิจิทัล พร้อมรวบรวมประสบการณ์จากไทย ฮ่องกง มาเลเซีย และสิงคโปร์ เพื่อให้ประเทศต่าง ๆ นำไปประยุกต์ใช้ตามบริบทของตนเอง เพื่อสร้างระบบการเงินที่ปลอดภัย ครอบคลุม มีภูมิคุ้มกันมากขึ้น และเสริมสร้างความเชื่อมั่นให้ประชาชนทั่วโลก
(14 ต.ค. 69) ดร.เอกนิติ นิติทัณฑ์ประภาศ รองนายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงการคลัง และนายวิทัย รัตนากร ผู้ว่าการธนาคารแห่งประเทศไทย เปิดตัว “Bangkok Blueprint for Fraud-Resilient Financial Services” ในการประชุมประจำปีสภาผู้ว่าการกองทุนการเงินระหว่างประเทศและกลุ่มธนาคารโลก ปี 2569 (2026 IMF–World Bank Group Annual Meetings) เพื่อวางกรอบความร่วมมือระหว่างประเทศในการป้องกันและปราบปรามอาชญากรรมทางการเงินดิจิทัล โดยเน้นย้ำว่าอาชญากรรมทางการเงินเป็นปัญหาข้ามพรมแดน ผู้เสียหายอาจอยู่ประเทศหนึ่ง มิจฉาชีพอยู่อีกประเทศ และเงินถูกโอนไปยังประเทศที่สาม จึงจำเป็นต้องอาศัยความร่วมมือระหว่างรัฐบาล สถาบันการเงิน ผู้ให้บริการโทรคมนาคม และแพลตฟอร์มดิจิทัล เพื่อป้องกันอาชญากรรมตั้งแต่ต้นทาง ติดตามเส้นทางการเงิน และช่วยเหลือผู้เสียหายอย่างมีประสิทธิภาพ “Bangkok Blueprint” เป็นกรอบแนวทางเชิงนโยบายเพื่อรับมือกับภัยการเงินดิจิทัลทั้งการฉ้อโกง การหลอกลวง และอาชญากรรมทางดิจิทัล เพื่อส่งเสริมระบบการเงินดิจิทัลที่ปลอดภัย น่าเชื่อถือ และทั่วถึง
โดยธนาคารแห่งประเทศไทย ริเริ่มแนวคิด Bangkok Blueprint for Fraud-Resilient Financial Services ร่วมกับกองทุนการเงินระหว่างประเทศ (IMF) และกลุ่มธนาคารโลก (World Bank Group) โดยต่อยอดบทเรียนและประสบการณ์จริง เพื่อพัฒนาเป็น “เข็มทิศเชิงนโยบาย” ที่ประเทศต่าง ๆ สามารถนำไปปรับใช้ให้เหมาะกับบริบทของตนเอง โดยมีแนวทางสำคัญ 3 เรื่อง ได้แก่ 1. รับมืออย่างครบวงจร ผ่านความร่วมมือจากทุกภาคส่วน 2. ยกระดับความร่วมมือระหว่างประเทศ เพื่อจัดการภัยทุจริตทางดิจิทัลที่ข้ามพรมแดน 3. แลกเปลี่ยนองค์ความรู้และแนวปฏิบัติ เพื่อสนับสนุนการพัฒนามาตรฐานและมาตรการป้องกันภัยทางการเงินดิจิทัลอย่างยั่งยืน
Bangkok Blueprint จะเข้ามาเสริมการดำเนินงานภายใต้แนวคิด “Connect the Dots” ของประเทศไทย ซึ่งมุ่งเชื่อมโยงข้อมูลทางการเงินระหว่างหน่วยงานภายในประเทศ เพื่อให้สามารถตรวจจับธุรกรรมต้องสงสัยและสกัดกั้นเส้นทางเงินได้รวดเร็วยิ่งขึ้น โดย Bangkok Blueprint จะช่วยวางกรอบความร่วมมือและแนวทางแลกเปลี่ยนข้อมูลระหว่างประเทศ ประกอบด้วย 12 แนวทางสำคัญ ได้แก่ 1) การยกระดับเป็นวาระแห่งชาติ (National Agenda): ผลักดันให้การแก้ปัญหาภัยทุจริตและการพัฒนาโครงสร้างพื้นฐานดิจิทัลเป็นนโยบายเร่งด่วนระดับชาติ 2) การมีกฎหมายและกฎระเบียบที่เหมาะสม (Appropriate Legislation): ปรับปรุงกฎหมายให้ทันสมัย เอื้อต่อการจัดการอาชญากรรมทางเทคโนโลยีอย่างรวดเร็วและเด็ดขาด 3) การพัฒนาโครงสร้างพื้นฐานที่ทั่วถึง (Inclusive Infrastructure): การขยายโครงสร้างพื้นฐานระบบชำระเงินดิจิทัล (เช่น การถอดบทเรียนจากความสำเร็จของ PromptPay และแอปพลิเคชัน เป๋าตัง / ถุงเงิน ของไทย) เพื่อช่วยให้ร้านค้ารายย่อยและกลุ่มเปราะบางเข้าถึงแหล่งเงินทุนได้ง่ายขึ้น 4) การพัฒนาระบบยืนยันตัวตนดิจิทัล (Digital ID & KYC): ยกระดับมาตรฐานการพิสูจน์และยืนยันตัวตน เพื่อป้องกันการเปิดบัญชีม้าและการสวมรอยทำธุรกรรม 5) ระบบการป้องกันเชิงรุก (Proactive Prevention): กำหนดมาตรการสกัดกั้นและจำกัดเส้นทางธุรกรรมที่ต้องสงสัยอย่างทันท่วงที ก่อนความเสียหายจะขยายวงกว้าง 6) ระบบตรวจจับอัจฉริยะ (Advanced Detection): นำเทคโนโลยีปัญญาประดิษฐ์ (AI) และการวิเคราะห์ข้อมูลขั้นสูง (เช่น โมเดล AI ตรวจจับความเสี่ยง) มาใช้ตรวจจับพฤติกรรมธุรกรรมที่ผิดปกติ 7) กลไกการเยียวยาผู้เสียหาย (Victim Remedy & Recovery): จัดตั้งกระบวนการช่วยเหลือเยียวยาและคืนเงินให้ผู้เสียหายอย่างรวดเร็ว มีขั้นตอนที่ชัดเจนและเป็นธรรม 8) ความมั่นคงปลอดภัยทางไซเบอร์ของสถาบันการเงิน (Financial Cyber Resilience): ยกระดับมาตรฐานความปลอดภัยของระบบธนาคาร เพื่อสร้างความเชื่อมั่นต่อระบบการเงินในระยะยาว 9) ความร่วมมือระหว่างหน่วยงานภายในประเทศ (Domestic Collaboration): ทลายข้อจำกัด
ในการแชร์ข้อมูลระหว่างธนาคาร ตำรวจ เครือข่ายโทรคมนาคม และหน่วยงานกำกับดูแล 10) ความร่วมมือระหว่างประเทศ (International Cooperation): สร้างเครือข่ายแลกเปลี่ยนข้อมูลและปราบปรามอาชญากรรมทางการเงินข้ามชาติ เนื่องจากมิจฉาชีพมักสั่งการจากต่างประเทศ 11) การสร้างความตระหนักรู้และภูมิคุ้มกันให้ประชาชน (Financial & Digital Literacy): มุ่งให้ความรู้แก่ประชาชนรู้เท่าทันกลโกง ไม่ตกเป็นเหยื่อสแกมเมอร์ออนไลน์ 12) การรักษาสมดุลระหว่างความปลอดภัยและการเข้าถึง (Safe & Inclusive Balance): การออกแบบนโยบายที่ไม่เข้มงวดจนเป็นการกีดกันผู้บริโภคทั่วไป (โดยเฉพาะผู้สูงอายุหรือผู้ที่เข้าไม่ถึงเทคโนโลยี) แต่ก็ไม่อ่อนแอจนเปิดช่องให้มิจฉาชีพ ซึ่งครอบคลุมใน 5 เสาหลัก ได้แก่ (1) การวางยุทธศาสตร์ กฎหมาย และกลไกกำกับดูแลที่กำหนดบทบาทและความรับผิดชอบอย่างชัดเจน (2) การบริหารจัดการภัยทุจริตอย่างครบวงจร ตั้งแต่การป้องกัน ตรวจจับ ตอบสนอง และเยียวยาผู้เสียหาย (3) การใช้ประโยชน์จากกรอบบริหารความเสี่ยงและการบังคับใช้กฎหมายที่มีอยู่แล้ว เช่น AML/CFT และ Cybersecurity (4) การเสริมสร้างความร่วมมือทั้งภายในประเทศและระหว่างประเทศ และ (5) การคุ้มครองผู้บริโภคและสร้างการตระหนักรู้ รวมถึงเพิ่มภูมิคุ้มกันทางดิจิทัล พร้อมรวบรวมประสบการณ์จากไทย ฮ่องกง มาเลเซีย และสิงคโปร์ เพื่อให้ประเทศต่าง ๆ นำไปประยุกต์ใช้ตามบริบทของตนเอง
ดร.เอกนิติ ย้ำว่า การฉ้อโกงดิจิทัลเป็นความท้าทายทางเศรษฐกิจระดับโลก เนื่องจากอาชญากรฉวยโอกาสจากช่องว่างด้านการบังคับใช้กฎหมายและการประสานงานข้ามพรมแดน พร้อมเรียกร้องให้ประเทศต่าง ๆ นำ Blueprint ไปปฏิบัติ และขยายการแลกเปลี่ยนข้อมูลให้ก้าวข้ามพรมแดนของแต่ละประเทศ เพื่อสร้างระบบการเงินที่ปลอดภัย ครอบคลุม มีภูมิคุ้มกันมากขึ้น และเสริมสร้างความเชื่อมั่นให้ประชาชนทั่วโลก
ด้านนายวิทัย รัตนากร ผู้ว่าการธนาคารแห่งประเทศไทย อธิบายว่า การเงินดิจิทัลทำให้บริการทางการเงินเข้าถึงง่าย มีประสิทธิภาพ และมีราคาย่อมเยายิ่งขึ้น แต่สร้างความเสี่ยงที่เชื่อมโยงกันทั้งด้านการฉ้อโกง ความมั่นคงปลอดภัยทางไซเบอร์ และความสามารถในการดำเนินงานอย่างต่อเนื่อง พร้อมชี้ว่าผลลัพธ์ของไทยเป็นหลักฐานว่าความร่วมมือที่ประสานกันได้ผลจริง โดยความเสียหายจากการฉ้อโกงทางการเงินลดลงจากกว่า 43,000 ล้านบาทในปี 2567 เหลือ 32,000 ล้านบาทในปี 2568 และในครึ่งแรกของปี 2569 ความเสียหายยังสูงกว่า 9,000 ล้านบาท นอกจากนี้ ยังได้กล่าวถึงภาวะการเงินดิจิทัลที่ปลอดภัยและครอบคลุม (Safe and Inclusive Digital Finance: SIDF) ซึ่งมุ่งให้นวัตกรรมทางการเงินดิจิทัลก้าวหน้าไปพร้อมกับความมั่นคงปลอดภัย ความไว้วางใจ และการเข้าถึงบริการทางการเงิน และย้ำว่าการนำไปปฏิบัติให้ได้ผลต้องอาศัยความร่วมมืออย่างต่อเนื่องระหว่างหน่วยงานกำกับดูแล สถาบันการเงิน ภาคเอกชน และองค์กรระหว่างประเทศ
ที่ผ่านมาธนาคารแห่งประเทศไทย (ธปท.) ได้ยกระดับการจัดการปัญหาเรื่องเงินเทา และคอร์รัปชันอย่างครบวงจร ซึ่งการดำเนินการดังกล่าวสอดรับกับหลักการของ Bangkok Blueprint ในหลายมิติ อาทิ (1) การตรวจสอบและรู้จักตัวตนของลูกค้าอย่างเข้มงวด (KYC/CDD/EDD) (2) การยืนยันตัวตนของร้านค้า (KYM) ของธุรกิจรับชำระเงิน เพื่อป้องกันการให้บริการกับธุรกิจผิดกฎหมาย (3) การตรวจจับธุรกรรมทางการเงินต้องสงสัย (suspicious transaction) (4) การถอนเงินสดมูลค่าสูงตั้งแต่ 5 ล้านบาท ขึ้นไป และ (5) ยกระดับมาตรการป้องกันการนำเงินสดไปแปลงเป็นสินทรัพย์ทางการเงินอื่น เช่น ทองคำและเงินตราต่างประเทศ รวมถึงกำกับดูแลธุรกรรมสินทรัพย์ดิจิทัลที่มีความเสี่ยงร่วมกับสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) เช่น USDT เป็นต้น
ธปท. และกระทรวงการคลัง มุ่งหวังให้ Bangkok Blueprint เป็นจุดเริ่มต้นของการขับเคลื่อนใน 3 ด้านสำคัญ ได้แก่ Whole-of-Ecosystem ยกระดับการรับมือให้ครบวงจร โดยให้ทุกภาคส่วนร่วมรับผิดชอบการร่วมมือ ข้ามพรมแดน เพื่อรับมืออาชญากรรมที่ดำเนินการข้ามประเทศ และยกระดับมาตรฐานและแนวปฏิบัติสากล ผ่านองค์กรระหว่างประเทศต่าง ๆ ทั้ง IMF, World Bank Group (WBG), Financial Action Task Force (FATF) และ Financial Stability Board (FSB) โดยในระยะข้างหน้า การสร้างระบบการเงินดิจิทัลที่มีความเข้มแข็งในระยะยาวจำเป็นต้องอาศัยความร่วมมือที่ใกล้ชิด การประสานงานอย่างเป็นระบบ ตลอดจนความร่วมมือระหว่างประเทศอย่างต่อเนื่อง เพื่อให้การเงินดิจิทัลยังคงเป็นกลไกสำคัญในการขับเคลื่อนนวัตกรรม การเข้าถึงบริการทางการเงิน และการเติบโตทางเศรษฐกิจ บนพื้นฐานของความปลอดภัยและความเชื่อมั่นของประชาชน
นอกจากนี้ ประเทศไทยในฐานะที่เป็นหนึ่งในผู้ร่วมพัฒนาหลักและนำโมเดลนี้ไปใช้เป็นประเทศแรก ๆ ได้ออกมาตรการและข้อบังคับจริงที่มีความเข้มงวดสูงอย่างเป็นรูปธรรม ผ่าน ธนาคารแห่งประเทศไทย ร่วมกับกระทรวงดิจิทัลเพื่อเศรษฐกิจและสังคม และหน่วยงานภาครัฐ ซึ่งสรุปได้ 4 ด้านหลัก ดังนี้
1. มาตรการยกระดับความปลอดภัย Mobile Banking ธปท. ได้ประกาศมาตรฐานขั้นต่ำที่ทุกสถาบันการเงินและ e-Money ต้องปฏิบัติตามอย่างเคร่งครัด หากฝ่าฝืนจนเกิดความเสียหาย ธนาคารต้องร่วมรับผิดชอบ
- 1 บัญชีผู้ใช้ ต่อ 1 อุปกรณ์ (1 Device Policy): กำหนดให้แอปพลิเคชันธนาคารผูกใช้งานได้เพียง
1 อุปกรณ์ต่อ 1 บัญชี เพื่อป้องกันไม่ให้มิจฉาชีพนำข้อมูลไปล็อกอินระบบอื่น
- การยืนยันใบหน้า (Biometrics & Liveness Detection): บังคับสแกนใบหน้าตรวจสอบตัวตนจริงเมื่อโอนเงินตั้งแต่ 50,000 บาทขึ้นไปต่อครั้ง ยอดสะสมเกิน 200,000 บาทต่อวัน หรือเมื่อขอเพิ่มวงเงินการทำธุรกรรม
- การบล็อกแอปพลิเคชันเสี่ยง: ระบบ Mobile Banking ของไทยสามารถตรวจสอบและบล็อกการทำงานทันทีหากตรวจพบว่าอุปกรณ์มีการติดตั้งแอปรีโมตควบคุมระยะไกล (แอปดูดเงิน) หรือเป็นอุปกรณ์ที่ดัดแปลงระบบ (Rooted/Jailbroken)
- ห้ามแนบลิงก์: ห้ามธนาคารส่ง SMS หรืออีเมลที่แนบลิงก์ใด ๆ ให้ลูกค้า (ยกเว้นกรณีที่ลูกค้าเป็นผู้ร้องขอเองกับระบบ) เพื่อตัดช่องทางกลโกง Phishing
2. มาตรการกวาดล้างและสกัด “บัญชีม้า” ระดับบุคคล ประเทศไทยได้เปลี่ยนวิธีจัดการบัญชีม้าจากเดิมที่แบนเป็นรายบัญชี มาเป็นการ “แบนระดับบุคคล” (จัดการทุกบัญชีของคนเปิด):
- จัดกลุ่มความเสี่ยงรายบุคคล: ธนาคารแห่งประเทศไทยร่วมกับสำนักงานป้องกันและปราบปรามการฟอกเงิน (ปปง.) จัดเกรดผู้เข้าข่ายบัญชีม้าออกเป็นกลุ่ม (ม้าดำ, ม้าเทาเข้ม, ม้าเทาอ่อน) ซึ่งหากใครติดรายชื่อความเสี่ยงสูง จะถูกระงับการทำธุรกรรมและห้ามเปิดบัญชีใหม่ในทุกธนาคารทันที
- ระบบแลกเปลี่ยนข้อมูลข้ามธนาคาร: การใช้เทคโนโลยีศูนย์ข้อมูลร่วมกัน (เช่น ระบบ CFR) ทำให้เมื่อธนาคารหนึ่งตรวจพบหรือระงับบัญชีม้า ข้อมูลจะแชร์ไปยังธนาคารอื่น ๆ ทั่วประเทศเพื่อบล็อกเส้นทางการเงินได้ในเวลาไม่กี่นาที
3. มาตรการคืนเงินและเยียวยาผู้เสียหายอย่างรวดเร็ว
- ศูนย์สายด่วนเทคโนโลยี 1441 (AOC): หากประชาชนรู้ตัวว่าถูกหลอก สามารถโทรแจ้ง สายด่วน 1441 ได้ตลอด 24 ชั่วโมง เพื่อให้ธนาคารระงับบัญชีปลายทางและบัญชีแถวถัดไปชั่วคราวทันทีโดยไม่ต้องรอใบแจ้งความจากตำรวจ
- การเยียวยาโดยไม่ต้องรอคำสั่งศาล: กฎหมายและมาตรการล่าสุด (มีผลบังคับใช้ตั้งแต่ช่วงสิงหาคม 2569) ได้รับการปรับปรุงเพื่อเร่งกระบวนการคืนเงินให้ผู้เสียหายผ่านระบบศูนย์ข้อมูลรวมของ ปปง. โดยลดขั้นตอนทางกฎหมายที่ยุ่งยากลง เพื่อให้เหยื่อได้เงินคืนเร็วที่สุด
- กลไกปกป้องผู้บริสุทธิ์: เพื่อลดผลกระทบต่อร้านค้าออนไลน์หรือผู้บริสุทธิ์ที่โดนกลั่นแกล้งอายัดบัญชี ปัจจุบันมีระบบปลดล็อกบัญชีภายใน 4–24 ชั่วโมงหลังตรวจสอบเสร็จสิ้นผ่านสายด่วน 1441 กด 2
4. การใช้เทคโนโลยี AI “นกกระซิบ” (Nok Krasip) เพื่อช่วยผู้ประกอบอาชีพอิสระ ผู้ค้ารายย่อย และผู้ประกอบการ SMEs ให้เข้าถึงสินเชื่อในระบบได้ง่ายขึ้น โดยนำข้อมูลยอดขายจริงจากการประกอบธุรกิจมาใช้เป็นข้อมูลเพิ่มเติมในการพิจารณาสินเชื่อ
ประเทศไทยนำเทคโนโลยี AI อัจฉริยะ เข้ามาวิเคราะห์พฤติกรรมในระบบการเงินดิจิทัลเพื่อตรวจจับบัญชีม้าเชิงรุก (เช่น บัญชีที่มีการโอนเงินเข้าออกผิดปกติ ถี่เกินไป หรือมียอดเงินไม่สัมพันธ์กับอาชีพ) เพื่อส่งสัญญาณเตือนและบล็อกบัญชีก่อนที่มิจฉาชีพจะโอนเงินออกนอกประเทศ นอกจากนี้ ไทยยังส่งเสริมการเข้าถึงนโยบายผ่านแพลตฟอร์มการเงินภาครัฐ (Digital Public Infrastructure) อย่าง PromptPay, เป๋าตัง และถุงเงิน เพื่อช่วยให้ผู้ค้ารายย่อยสามารถทำธุรกรรมและเข้าถึงสินเชื่อในระบบได้อย่างปลอดภัย ควบคู่ไปกับการรักษาเสถียรภาพทางไซเบอร์


สถานีวิทยุกระจายเสียงแห่งประเทศไทย จังหวัดตราด
333 หมู่ 5 ต.หนองเสม็ด อ.เมือง จ.ตราด 23000
☏ โทรศัพท์ : 0 395 11732
✉ Email: radiotrat92@gmail.com
Ⓒ สงวนลิขสิทธิ์ พ.ศ.2563 กรมประชาสัมพันธ์
Social Media